Los 3 mitos que a un extranjero le hacen pensar que comprar en EE.UU. es imposible
Spoiler: ninguno de los tres es cierto — y alguien ya lo sabe y está comprando mientras tú dudas.
He escuchado estas tres frases tantas veces —de lectores, de gente en eventos, de amigos que sabían que invierto en EE.UU.— que ya las puedo recitar de memoria:
"Yo no puedo, no soy residente."
"Sin historial crediticio allá, ningún banco me va a prestar."
"¿Y cómo administro algo que no veo?"
Las tres suenan razonables. Las tres son falsas. Y las tres esconden algo interesante: no son barreras legales ni técnicas, son información que a nadie le interesa explicarte con claridad porque no le conviene a quien te vende otra cosa.
Vamos una por una.
Mito 1: "Necesito ser residente o tener green card"
La ley nunca fue el problema. La falta de información, sí.
No existe ninguna ley federal que exija ciudadanía o residencia para comprar bienes raíces en Estados Unidos. Ninguna. Un extranjero no residente puede comprar, ser dueño al 100%, arrendar y vender una propiedad exactamente igual que un ciudadano americano.
Lo que sí necesitas es un ITIN (Individual Taxpayer Identification Number) — el número que el IRS te da cuando no calificas para un Social Security Number pero necesitas declarar impuestos en EE.UU. porque generas renta ahí. Eso es trámite, no barrera. Se tramita con un W-7, y hoy existen Certified Acceptance Agents que lo procesan sin que tengas que viajar a validar tu identidad en persona.
La barrera real nunca fue legal. Fue que nadie te había dicho esto con esta simpleza.
Mito 2: "Sin historial crediticio en EE.UU. no me van a prestar"
El banco no te evalúa a ti. Evalúa a la propiedad.
Este es el que más rápido descarta a la gente, y es el más injusto, porque parte de una premisa que ni siquiera aplica a este tipo de crédito.
Existen préstamos —los llamados DSCR loans (Debt Service Coverage Ratio)— que no califican en base a tu ingreso personal ni a tu historial crediticio en EE.UU. Califican en base a si la propiedad misma genera suficiente renta para cubrir el dividendo. El banco le presta a la casa, no a ti. Si el arriendo de mercado cubre cómodamente la cuota, calificas — aunque nunca hayas pisado EE.UU. ni tengas un solo punto de crédito allá.
¿Hay condiciones distintas a un crédito convencional? Sí — normalmente pie más alto (25-30%) y tasa algo mayor. Pero la puerta está abierta, y es una puerta que la mayoría de la gente ni sabe que existe. Ya escribí en detalle sobre esto si quieres meterte más a fondo en cómo funcionan estos créditos.
Mito 3: "No puedo administrar algo que no veo"
Tu trabajo nunca fue estar ahí. Fue elegir bien a quién sí está.
Este mito viene de imaginar que administrar una propiedad significa estar ahí — arreglando la llave que gotea, cobrando el arriendo en persona, mostrando la casa a cada candidato. Nada de eso es cierto hoy.
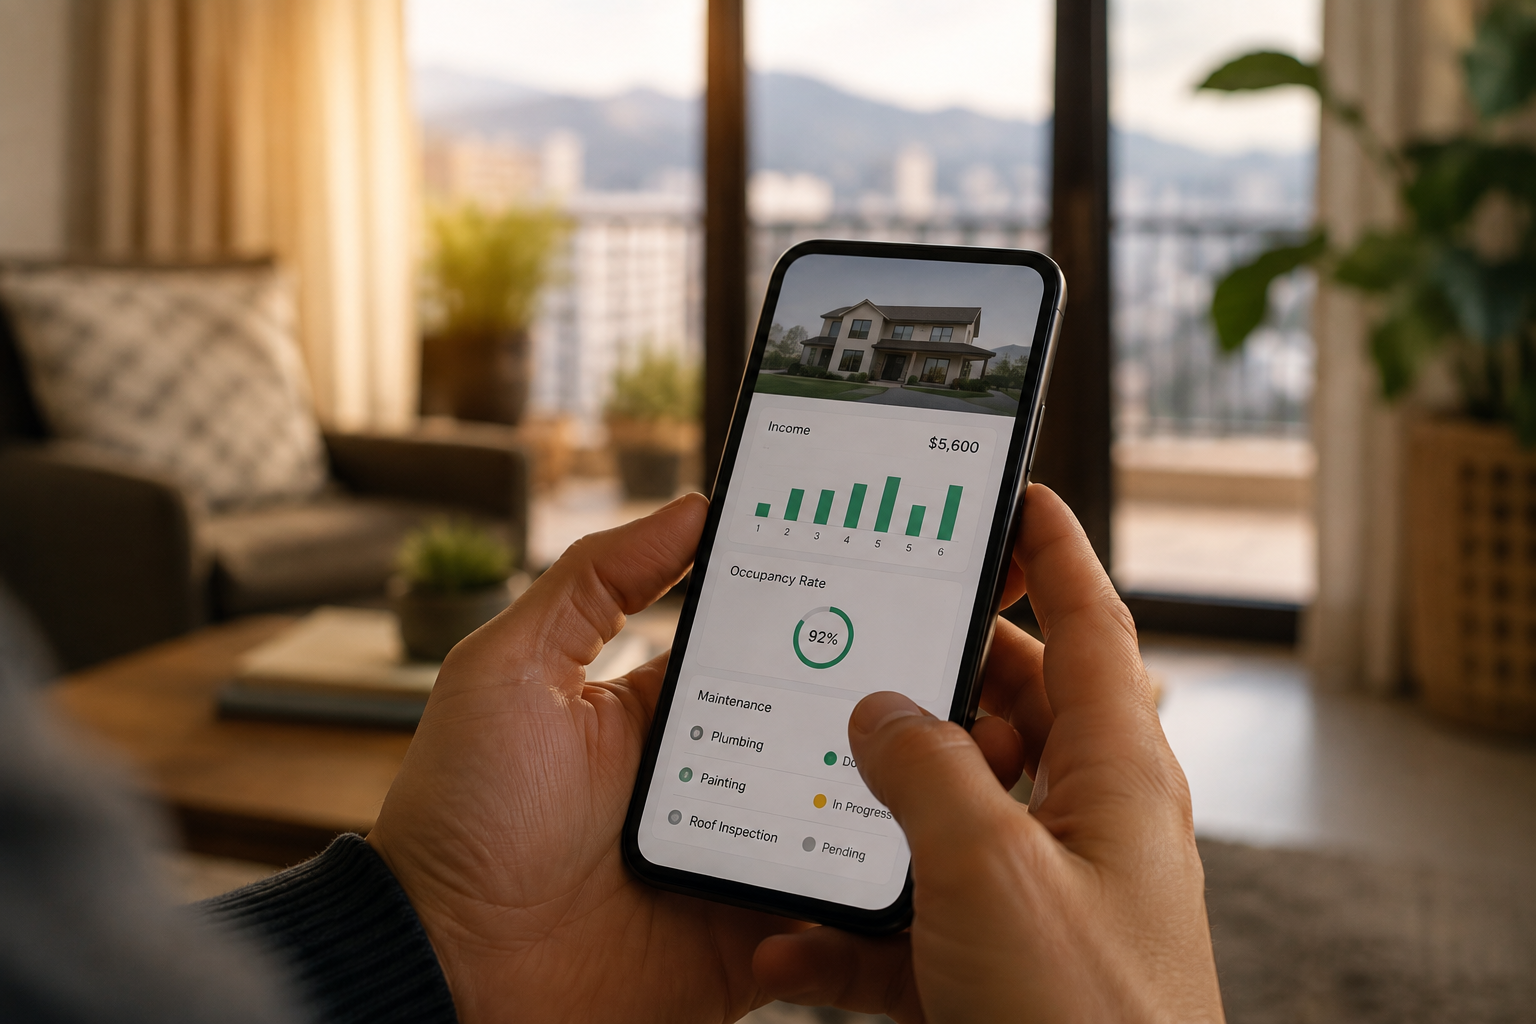
Existe toda una industria de property management diseñada exactamente para este problema: empresas que cobran típicamente entre 8% y 10% de la renta mensual y se encargan de todo — selección de arrendatario, cobro, mantenimiento, reparaciones, hasta el reporte financiero mensual que tú revisas desde tu celular. Yo administro un portafolio completo en varios estados de EE.UU. sin haber estado físicamente en la mayoría de esas casas en meses.
La distancia deja de ser un problema el día que entiendes que tu trabajo no es estar ahí — es elegir bien a quién sí está ahí.
La pregunta que realmente importa
Los mitos tienen buena reputación. La realidad, no tanta publicidad.
Ninguno de estos tres mitos es una barrera. Son excusas con buena reputación, que se repiten tanto que terminan sonando a verdad. Y mientras siguen circulando, alguien que sabe que son falsas sigue comprando.
¿Cuál de los tres era el que a ti te tenía frenado?
Si tienes cualquier duda o pregunta, agenda un llamado gratis de 30 minutos conmigo aquí.